Összeszedtük, mire figyelj, mielőtt hitelt, pályázatot, lízinget vagy faktoringot választasz: tíz konkrét tipp, a leggyakoribb hibák, egy felkészülési ellenőrzőlista és egy közérthető fogalomtár.
Egyszerű, gyakorlati elvek, amelyek sok pénzt és fejfájást spórolhatnak.
Tisztázd, pontosan mire kell a pénz. Más célhoz más forma illik – a rossz sorrend drága.
Ne csak a kamatot nézd: a THM tartalmazza a kezelési, folyósítási és egyéb díjakat is.
Ne feszítsd az utolsó forintig. Egy elmaradó vevői fizetés ne döntse be a céget.
Legalább két-három bank vagy szolgáltató ajánlata összehasonlítható és jobb alkupozíciót ad.
Előtörlesztési díj, kamatváltozás, fedezet, kezesség, felmondási okok – itt a valódi kockázat.
Számolj önerővel, utófinanszírozással, adminisztrációval és a fenntartási kötelezettséggel.
Ne fizess tovább egy eszközért, mint ameddig ténylegesen használod és hasznot hoz.
Az adó-, áfa- és cash-flow hatások gyakran eldöntik, melyik konstrukció éri meg valójában.
Hiteligénylés előtt kérd le a saját listád, és rendezz minden esetleges tartozást.
A törlesztés férjen bele reálisan a havi bevételbe – pesszimista forgatókönyvvel is számolj.
Ezekbe esik bele a legtöbb vállalkozó – téged átsegítünk rajtuk.
Csak a havi részletet nézi. A teljes visszafizetendő összeg és a THM sokkal többet elárul, mint a havi díj.
Az első ajánlatot elfogadja. Összehasonlítás nélkül nem tudod, jó feltételeket kaptál-e.
Nincs tartalék. Ha minden a hitelbe feszül, egy váratlan kiadás azonnal likviditási gondot okoz.
Rossz futamidő. Túl rövid → fojtó törlesztés; túl hosszú → feleslegesen sok kamat.
Nem olvassa el a szerződést. Rejtett díjak, kezesség és felmondási okok maradnak észrevétlenül.
Alábecsüli a pályázat terheit. Önerő, előfinanszírozás és adminisztráció nélkül elakad a projekt.
Fusd át ezt a listát – felkészülten sokkal gyorsabb és sikeresebb a folyamat.
Ha egy szó ismeretlen egy ajánlatban vagy szerződésben, itt utánanézhetsz.
Illusztratív helyzetek, amelyeken jól látszik, hogyan érdemes gondolkodni. (Nem valós ügyfelek.)
Egy kis asztalosműhely új CNC-gépet szeretne. Elsőre a lízing tűnik a legegyszerűbbnek. Érdemes azonban végigszámolni a teljes költséget és átgondolni a tulajdonjogot is: ha van megfelelő kedvezményes beruházási hitel, az alacsonyabb összköltséggel járhat, és az eszköz tulajdonjoga is azonnal a cégé.
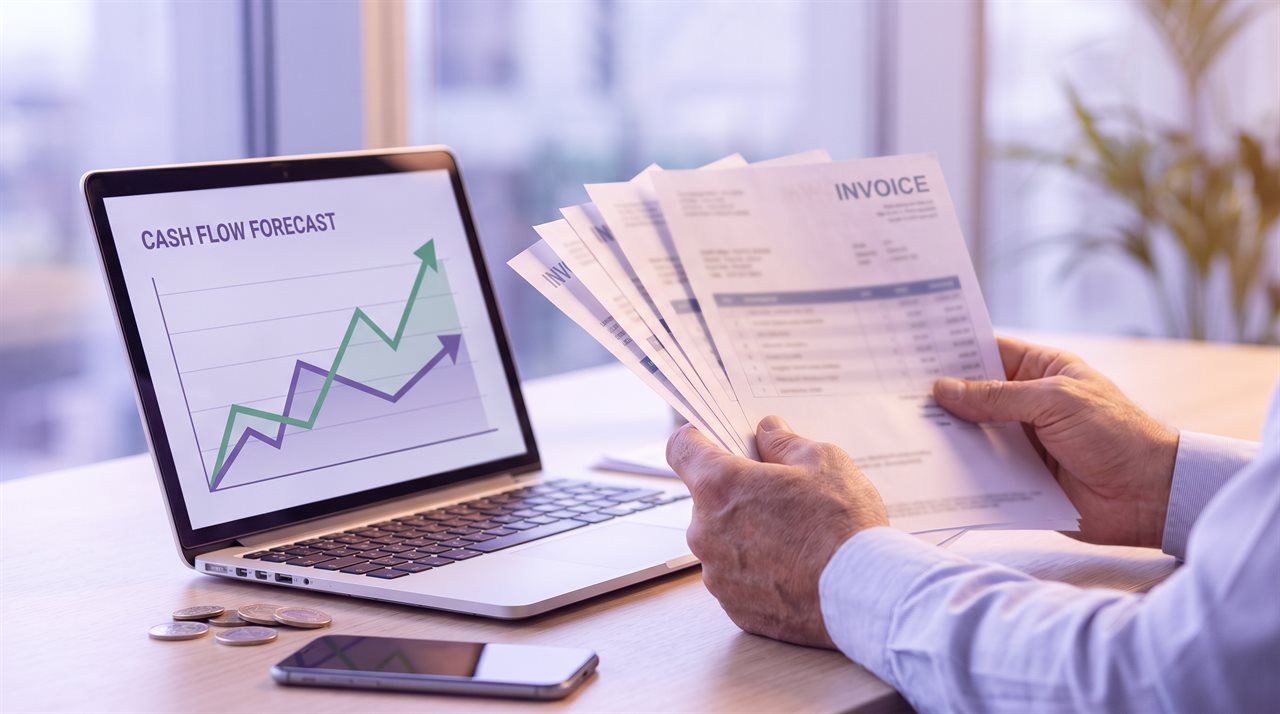
Egy növekvő webshop nagyobb készletet töltene fel a szezoncsúcs előtt, de a pénze a kiállított, még ki nem fizetett számlákban „áll”. Új hitel helyett a faktoring is megoldás lehet: a meglévő számlákból azonnal likviditás keletkezik, anélkül hogy tovább nőne az eladósodottság.
A Finanszírozási formák oldalon formánként végigvesszük, mikor melyik éri meg – előnyökkel és kockázatokkal együtt.
Finanszírozási formák →MFKA – Székhely: 8000 Székesfehérvár, Budai út 9-11. – Adószám: 19370992-2-07 – E-mail: info@mfka.hu
Az oldalon keresztül beérkező kérdések, észrevételek és téma-javaslatok megválaszolása.
Név, e-mail cím, valamint az üzenetben megadott információk.
Az érintett önkéntes hozzájárulása – GDPR 6. cikk (1) bekezdés a) pont.
Az adatokat a megkereséstől számított legfeljebb 2 évig őrizzük meg, ezt követően töröljük.
Hozzáférés, helyesbítés, törlés, az adatkezelés korlátozása, adathordozhatóság, valamint a hozzájárulás visszavonásának joga.
Panasz esetén a Nemzeti Adatvédelmi és Információszabadság Hatósághoz (NAIH) fordulhat: naih.hu
Ez az oldal statikus, tájékoztató tartalom, és nem használ követő (analitikai vagy marketing) sütiket. A böngésződ legfeljebb technikai adatokat tárolhat, amelyek nem alkalmasak személyazonosításra.
Az oldal a betűtípusokat külső szolgáltatótól (Google Fonts) tölti be. Ezen kívül nincs harmadik féltől származó követés.
A tárolt technikai adatokat bármikor törölheted a böngésződ adatvédelmi beállításain keresztül.